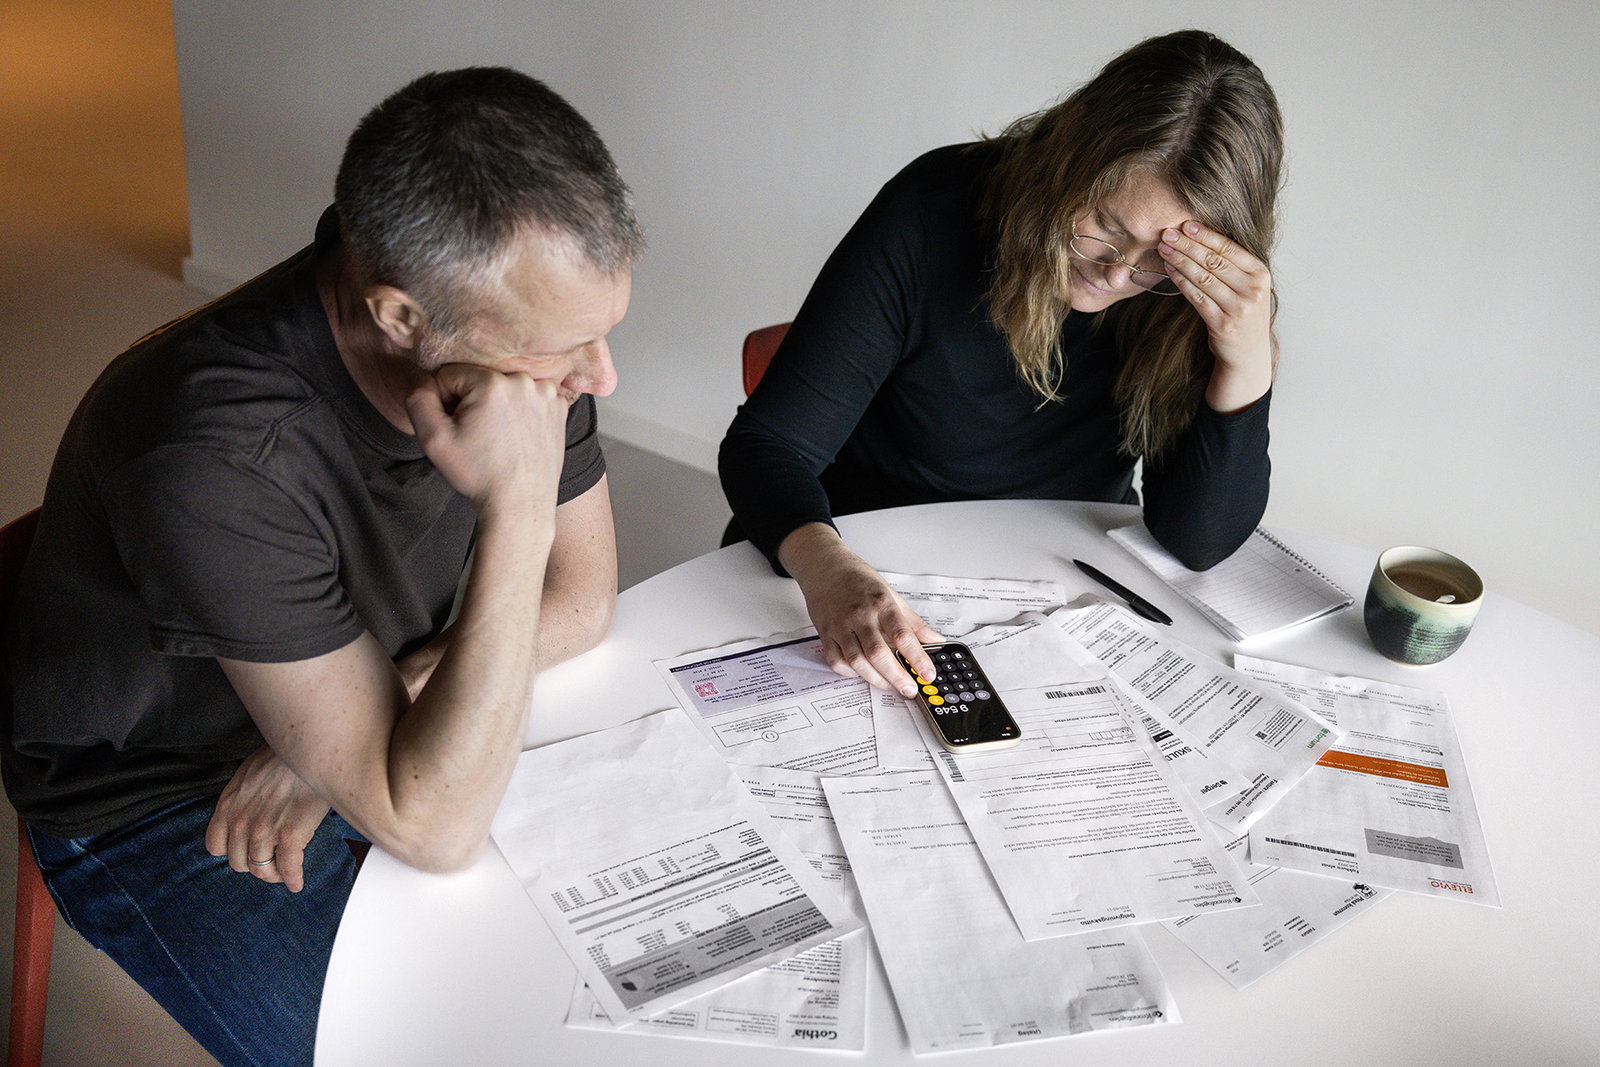
Nästan en halv miljon människor hade skulder hos Kronofogden eller pågående skuldsanering 2025. Samtidigt minskar de nya kraven. Sveriges Stadsmissioners fattigdomsrapport beskriver hur lån får täcka mat och hyra när välfärdens skydd inte räcker.
I dag lever 730 000 människor i fattigdom i Sverige – en fördubbling sedan 2021. Den svindlande siffran kommer ur årets upplaga av Fattigdomsrapporten, som ges ut av Sveriges Stadsmissioner.
– Jag blev chockad över hur många i Sverige som faktiskt är det, säger generalsekreterare Jonas Rydberg om rapporten, vars undertitel är ”Vardagen går på kredit när välfärden sviker”.
– Men många som uppsöker oss berättar ju att de har olika skulder. Antingen har man tagit lån, eller inte kunnat betala hyran. Har man skulder är det ökänt svårt att komma in på den svenska bostadsmarknaden.
Huvudfokuset för Fattigdomsrapporten just detta år är överskuldsättning – något som också nått rekordnivåer de senaste åren. Nära 500 000 svenskar, motsvarande 5 procent av befolkningen, hade skulder hos Kronofogden eller en pågående skuldsanering år 2025.
Det är det högsta antalet på över 20 år, och innebär en ökning med 13 procent sedan 2019. 2026 är dock andra året i rad som Kronofogden rapporterar att både antalet mål, personer och det sammanlagda kravbeloppet minskar.
– Men man ska komma ihåg att nivåerna år 2024 var de högsta på över tio år, och att en halv miljon ansökningar på sex månader fortfarande är väldigt mycket, säger Davor Vuleta, privatekonomisk talesperson på myndigheten.
– Vi kan varken slå oss till ro, eller ta för givet att minskningen fortsätter.
Kronofogdsskulderna för gruppen unga vuxna har i sin tur fördubblats de senaste tio åren, men minskat med drygt nio procent det senaste året.
– Extra bekymmersamt är att väldigt unga människor fått väldigt aggressiv marknadsföring mot sig. 18-åringar har berättat för mig om hur erbjudanden direkt började strömma in i mobilen på födelsedagen, berättar Jonas Rydberg för Flamman.
– För mig som förälder är det ett fruktansvärt svek. Jag skäms när jag tänker på tiden innan jag förstod mycket av detta. Vi har varit för naiva kring hur de här företagen jobbar, både med teknik och beteendevetenskap.
De beräknade samhällskostnaderna kopplade till problemet är inte mindre enorma. ”En uppskattning som återges i Fattigdomsrapporten anger samhällskostnader på upp till 200 miljarder kronor per år, där man bland annat räknat med omkostnader för sjukvård och produktionsbortfall.
”En del av förklaringen till den ökade fattigdomen och överskuldsättningen är lågkonjunkturen med hög arbetslöshet och höga matpriser”, konstaterar rapporten.
Drygt 20 procent av svenskarna klarar i dag inte en oväntad utgift på 14 000 kronor, enligt SCB. Samma statistik vittnar om att cirka 10 procent haft det ”svårt eller mycket svårt” att få ekonomin att gå ihop 2025. Den mest utsatta gruppen är ensamstående med barn, där mer än varannan kvinna saknar kontantmarginalen på 14 000.
– Lågkonjunkturen vi varit i de senaste åren har främst drabbat hushållen, och inte i lika hög grad företagen, utvecklar Jonas Rydberg.
– De har kunnat kompensera för ökade kostnader genom att höja priserna, vilket synts som inflation hos oss konsumenter. Men våra löner har inte ökat i samma utsträckning, vilket drabbat låginkomsttagare särskilt hårt.
Frida Wallander och Julia Callegari vid Mälardalens universitet är några av forskarna vars arbete om svensk skuldsättning bidragit till rapporten.
– Forskning visar att det sällan handlar om lyxkonsumtion, eller att man tagit lån för att förköpa sig eller ”inte förstår bättre”, utan att det ofta handlar om försök att få ihop en knapp ekonomi, säger Julia Callegari till Flamman.
– I dag ska vi också skuldsätta oss, på ”rätt sätt”: det är det som får ekonomin att rulla. Man lyfter ofta fram att det varit viktigt att ”demokratisera” kreditmarknaden, hur det möjliggjort större investeringar för en större del av befolkningen. Men kreditsamhällets baksida är att människor utvecklar svåra skuldproblem. Det kan vara svårt att separera de sakerna, i ett samhälle där vi uppmanas låna pengar till konsumtion.
Med ”novemberrevolutionen” 1985, då kreditmarknaden började avregleras, gick den svenska lånesektorn snabbt från att vara en av världens mest reglerade till en av de minst reglerade. Jonas Rydberg ser hur samma samverkande utvecklingar driver allt fler till att besöka Sveriges Stadsmissioner, som till att handla mat på Klarna-avbetalning:
– Välfärden har blivit allt mer otillgänglig. Sverige har ju i 40 års tid, sedan 1990-talet, gröpt ur våra välfärds- och socialförsäkringssystem. Det har skett mycket långsamt, i många år, under både röda och blå regeringar.
– Om man samtidigt avreglerar kreditmarknaden extremt liberalt – som vi också har gjort – visar det sig vara en väldigt olycklig kombination, som gör att det blir mycket lättare för folk att ta kortsiktiga lån till hyra, mat och kläder, än att försöka få stöd av socialförsäkringen.
Frida Wallander fyller i:
– Välfärdsstatens skyddssystem har dels inte ”hängt med” i hur lönerna och priserna utvecklas. Men forskning visar att det också handlar om hur man bemöts av samhället. Byråkratiskt, lång väntan och höga trösklar in – jämfört med en väldigt tillgänglig kreditmarknad, som erbjuder snabba och ”enkla” lån, i många fall utan kreditprövning.


