Sajten var så berusande för medelklassen att ”Hemnetknarka” blev ett verb. Men sen gick Hemnet till börsen – och nu har bakfyllan slagit till.
– Jag pratade med någon en gång som sa till mig att det sämsta Hemnet kunde göra var att börsintroduceras.
Orden är mäklaren Per Johanssons – eller den före detta ”Hemnetknarkaren” för över 600 000 svenskar som följer honom på Instagram. Kontot, som återpublicerar bilder på iögonfallande hus och hem i Sverige, heter i dag ”Hemilyknarkaren”, namngivet efter hans senaste projekt – en bostadssajt som konkurrerar med Hemnet.
– Det är som att man brinner mer för aktieägarnas intressen. Så man har höjt priserna och man har gjort det för fort, säger han.
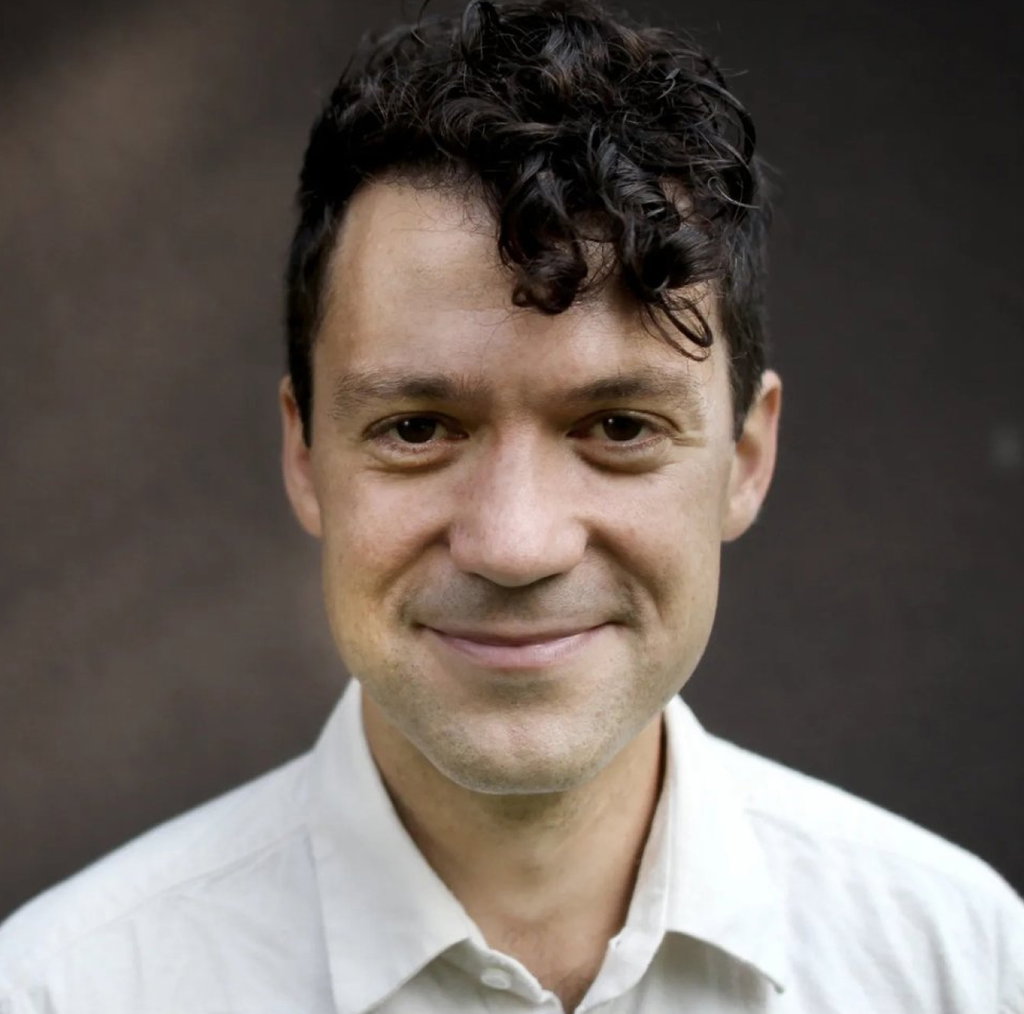
Per Johansson (bilden) säger att han – sitt nya projekt till trots – gillar Hemnet som plattform, men att de förändringar som bolaget genomfört sedan börsintroduktionen 2021 sticker i ögonen hos både säljare och mäklare, framför allt de drastiskt högre priserna.
– Jag tror många gapar och känner ”what, kostar det så mycket?” Det blir inte snyggt till slut, det tycker varken mäklare eller säljare. Som säljare känner man sig lite utnyttjad.
Hemnet har på bara ett par år gått från att vara en nödvändighet för nästan varje bostadssäljare till att närmast bli ett skällsord bland bostadsintresserade svenskar.
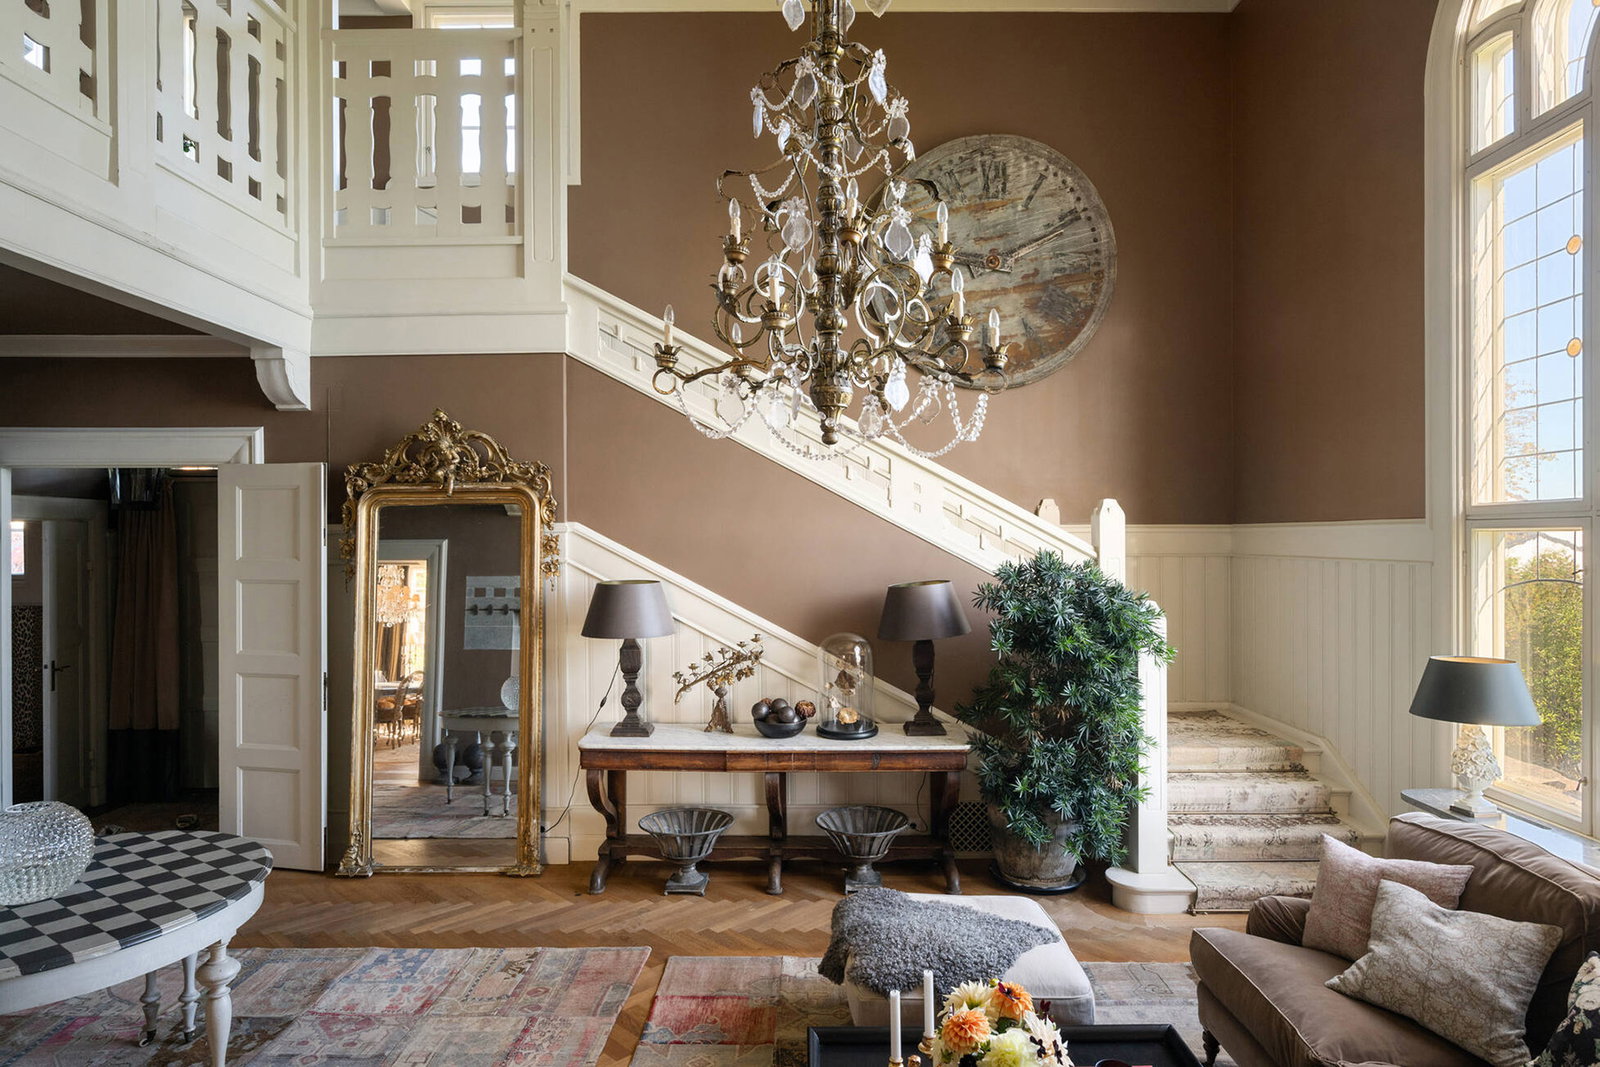
För som svenskarna kollade på Hemnet: vecka ut och vecka in klickade sig nyfikna svenskar in på sajten – många sökte inte ens en bostad utan ville bara kolla in inte bara sina grannars hem utan även få sig en titt på de dyraste, fulaste och vackraste hemmen. Detta beteende uppmuntrade Hemnet själva med listor som ”årets mest klickade” – på förra årets lista återfinns bland annat Joakim och Jonna Lundells McMansion i Norrköping och Lisa och Henrik Borgs Trumpaktigt inredda lägenhet i Uppsala.
Men i år har något hänt: enligt data från verktyget Semrush, som ägs av techjätten Adobe, uppskattas organisk trafik till sajten rasat från sex miljoner besök i januari i år till endast drygt fyra miljoner i oktober.
Även bolagets egna siffror talar sitt tydliga språk: under de första nio månaderna av 2026 sjönk antalet annonser med över 30 procent och företagets resultat efter skatt rasade med över 40 procent. Under de senaste 12 månaderna har bara 115 000 annonser publicerats på plattformen – markant färre än de 160 000 som publicerades under hela 2025.
Hur hamnade Hemnet här?
Hemnet börsnoterades 2021. Sedan dess har bolaget behövt leva upp till marknadens förväntningar på framtiden. Den som köper en aktie betalar inte för hur ett bolag går i dag, utan hur det väntas prestera i morgon.
Vissa investerare prioriterar tillväxt mer än andra. Forskning visar att till exempel bolag med riskkapital – så kallad private equity – i ägarlistan redovisar betydligt högre tillväxt än bolag med andra typer av ägare. Detta är en typ av bolag som återkommande funnits bland Hemnets ägare: vid tiden för noteringen var riskkapitalbolagen General Atlantic och Sprints Capital storägare; i dag är brittiska hedgefonden Vor Capital och australiska aktivistfonden GCQ Hemnets största aktieägare efter svenska Mäklarsamfundet.
Allt detta skapar ett tryck att växa: ett klädföretag kan ta fram snygga plagg som lockar nya kunder. Ett läkemedelsbolag kan uppfinna en ny medicin som botar en ovanlig sjukdom.
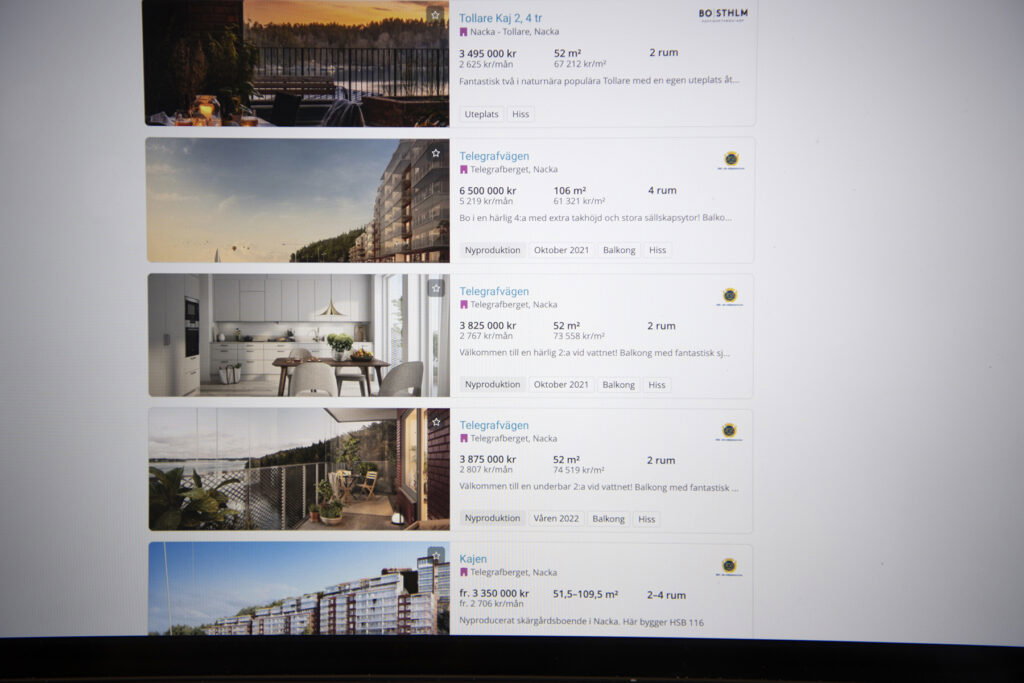
Problemet för Hemnet är att bolaget inte bara avnjöt en nästintill total dominans, så det fanns helt enkelt inte särskilt många fler bostadssäljare att locka över. Dessutom kräver bostadsannonser att det kommer ut fler bostäder på marknaden.
Det är tydligt i Hemnets egna siffror: om man jämför 2024 – året innan annonsaffären började försämras – var antalet publicerade annonser på samma nivå som åren som ledde fram till börsnoteringen: omkring 180 000.
Hemnets drag för att redovisa tillväxt blev därför att diversifiera sitt erbjudande och höja priserna. Sajten introducerade nya tjänster och dyrare annonser som skulle locka säljare att betala mer för snabbare affärer, högre slutpriser och bättre synlighet.
Grunden i vårt investeringscase är att Hemnet tar ut betydligt lägre priser jämfört med jämförbara bolag globalt.
Som storägaren GCQ – som började investera i Hemnet 2022 – skriver i ett brev till sina kunder: ”Grunden i vårt investeringscase är att Hemnet tar ut betydligt lägre priser jämfört med jämförbara bolag globalt”.
Ett genidrag – till en början: 2018, tre år innan börsnoteringen, tjänade Hemnet 1 079 kronor per annons, mot runt 9 000 kronor i dag. Bara under 2024 ökade omsättningen med nästan 40 procent.
”Ett transformerande år med rekordtillväxt”, proklamerade Hemnets vd i årsredovisningen för just 2024. Han förklarade också sitt framgångsrecept: ”Prisstrategier för att säkerställa att kostnaden på Hemnet speglar det värde våra produkter skapar”. Hemnet, skrev han, var i en ”utmärkt position för framtida tillväxt och fortsatt innovation.”
Men sedan hände något.
I april 2025 introducerade bolaget sin överlägset dyraste annons – Hemnet Max. För både spekulanter och mäklare var draget droppen efter en lång rad prishöjningar.
Upprorsstämningen växte snabbt. På senvåren skrev tidningen Affärsvärlden om ”kunder som rasar” och ”upprörd stämning på mäklarkontor” efter alla prisökningar – och med nya ”kickbacks” till mäklare som säljer in Hemnets dyrare annonser. Varningsflaggor höjdes om att den nya modellen till och med riskerade att bryta mot branschens regler.
– När priset stiger och behovet av att sälja snabbt minskar, väljer fler säljare att avvakta med Hemnet eller hoppa över det helt. Det här slår mot själva grunden i Hemnets affär, säger Sofie Albrektson, marketing manager på bostadssajten Boneo, som grundades 2019 av sju mäklarföretag som ett svar på Hemnets dominans.
Albrektson berättar att Hemnets affär med till-salu-annonser för säljare som snabbt vill hitta så många köpare som möjligt är “mindre självklart” i dag: säljare kommer till skott senare jämfört med för ett par år sedan och en annons ute länge hos en mäklare som “kommande objekt” under lång tid för att låta säljaren sondera marknaden.
Bland aktieinvesterare var tonen dock länge annorlunda.
Under samma vår som branschilskan växte kommenterade aktieanalytiker att den nya prismodellen skulle vara en medvind för Hemnetaktien: högre priser skulle öka intäkterna och göra bolaget betydligt mer värt. I april 2025 satte en aktieanalytiker på Nordea en så kallad riktkurs på 440 kronor på Hemnetaktien – det vill säga priset banken räknade med att aktien skulle handlas på om 12 månader.
Priset nådde aldrig dit. I dag handlas Hemnetaktien för runt 70 kronor, långt ifrån rekordnoteringen 419 kronor i februari 2025 – precis innan bostadsmarknaden fick nog av det bolag som är beroende av den. Bara i år har aktien rasat 60 procent, en tredjedel av arbetsstyrkan har fått gå, sajten har för första gången någonsin infört gratisannonser – och i veckan lämnade bolagets vd Jonas Gustafsson efter bara två år på posten.
Flamman har sökt Jonas Gustafsson som inte besvarat vår intervjuförfrågan. I en intervju med Svenska Dagbladet tidigare i veckan sade han att bolaget ”idkat en viss självkritik” den senaste tiden.
Hemnets presschef Staffan Tell säger i en kommentar till Flamman att ”det funnits en priskritik och det är uppenbart att vi inte varit tillräckligt bra på att kommunicera det stora värdet i Hemnet”, men tillägger att utvecklingen inte bara handlar om pris:
– Vi har haft en situation där förmarknaden vuxit och där Hemnet inte utvecklats i samma takt som marknaden, säger han.
”Hemilyknarkaren” Per Johansson återkommer dock till priserna som drivit Hemnets tillväxt de senaste åren som det största problemet. De har blivit för höga för konsumenterna och skadat för vanliga konsumenter Hemnets varumärke.

– Det har tagits emot fel – med all rätt. Man kan inte höja priset så mycket som möjligt bara för att man kan. Det har visat sig att folk inte tycker om när folk blir för giriga och bara tänker på pengarna.
Med lärdomarna från Hemnet berättar han att Hemily siktar på dela med sig av intäkterna från annonsaffären med sina branschkollegor.
– Det är bättre om mäklarbranschen får tillbaka pengarna än ett australiskt eller brittiskt riskkapitalbolag.